
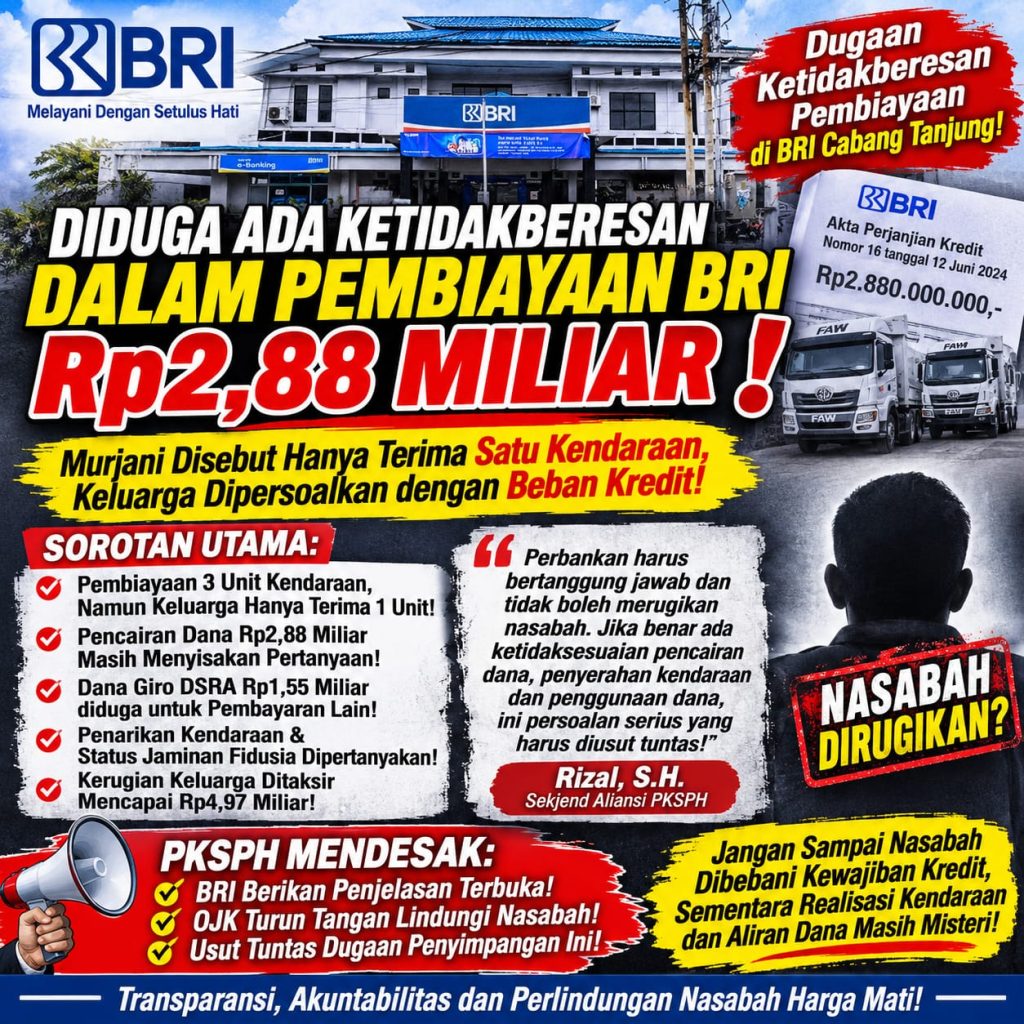
TABALONG, KALIMANTAN SELATAN – Dugaan ketidakberesan dalam proses pembiayaan kendaraan oleh PT Bank Rakyat Indonesia (Persero) Tbk. terhadap almarhum Murjani Bin Lambri menjadi sorotan. Persoalan ini memunculkan pertanyaan serius mengenai kesesuaian pencairan dana kredit, realisasi penyerahan kendaraan, penggunaan rekening penampungan angsuran, hingga tindakan penarikan kendaraan yang disebut sebagai objek jaminan.
Berdasarkan dokumen yang ditelaah, hubungan kredit tersebut melibatkan:
IDENTITAS DEBITUR
Nama: Murjani Bin Lambri (Almarhum).
Alamat: Jalan Jenderal Basuki Rahmat, RT 003/RW 000, Kelurahan Hikun, Kecamatan Tanjung, Kabupaten Tabalong, Kalimantan Selatan.
IDENTITAS KREDITUR
Nama: PT Bank Rakyat Indonesia (Persero) Tbk.
Kantor: BRI Kantor Cabang Tanjung.
Alamat: Jalan Putri Zaleha No. 2, Tanjung, Kecamatan Tanjung, Kabupaten Tabalong, Kalimantan Selatan.
Akta Perjanjian Kredit: Nomor 16 tanggal 12 Juni 2024.
PEMBIAYAAN Rp2,88 MILIAR UNTUK TIGA UNIT KENDARAAN
Dalam dokumen pembiayaan, BRI disebut memberikan fasilitas kredit investasi sebesar Rp2.880.000.000 dengan jangka waktu 36 bulan, terhitung sejak 12 Juni 2024 hingga 12 Juni 2027. Pembiayaan tersebut berkaitan dengan rencana pengadaan tiga unit kendaraan FAW, terdiri dari satu unit FAW FD460 dan dua unit FAW FD290CG.
Surat BRI tertanggal 29 Mei 2024 kepada PT Gaya Makmur Mobil mencantumkan total harga kendaraan sebesar Rp3,6 miliar, dengan uang muka Rp720 juta dan pembiayaan bank Rp2,88 miliar.
Namun, persoalan muncul karena pihak keluarga Murjani menyatakan bahwa kendaraan yang benar-benar diterima hanya satu unit, bukan tiga unit sebagaimana tercantum dalam rangkaian dokumen pembiayaan.
Apabila keterangan tersebut benar, maka terdapat persoalan mendasar yang harus dijelaskan: bagaimana realisasi pembayaran pembiayaan untuk tiga kendaraan, siapa penerima dana pencairan, dan di mana keberadaan dua unit kendaraan lainnya?
Materi perkara juga mencantumkan surat dealer tertanggal 14 Oktober 2026 yang menyebut dua unit kendaraan tidak menerima penyelesaian pembayaran dari BRI ke rekening dealer dan kemudian dijual kepada pihak lain. Keterangan ini perlu diuji melalui bukti transfer, rekening dealer, invoice, serta dokumen penjualan dan penyerahan kendaraan.
MUTASI PENCAIRAN KREDIT MENYISAKAN PERTANYAAN
Catatan transaksi tanggal 12 Juni 2024 memperlihatkan kredit masuk sebesar Rp2,88 miliar, kemudian terdapat dua transaksi debit, masing-masing sebesar Rp1,04 miliar dan Rp1,84 miliar.
Rangkaian transaksi tersebut menjadi hal penting untuk ditelusuri, terutama mengenai penerima dana, dasar pembayaran, serta kesesuaiannya dengan jumlah kendaraan yang benar-benar diserahkan kepada debitur.
Sebab, pencairan kredit bukan sekadar persoalan administrasi perbankan. Setiap dana yang dicairkan seharusnya dapat dipertanggungjawabkan melalui dokumen transaksi dan bukti realisasi pembelian kendaraan.
DANA GIRO DSRA JUGA MENJADI SOROTAN
Persoalan lainnya berkaitan dengan rekening Giro DSRA milik Murjani. Dalam materi yang merujuk pada Putusan Tipikor Nomor 12/Pid.Sus-TPK/2026/PN Bjm, diuraikan sejumlah transaksi melalui formulir UM-06 yang disebut digunakan untuk pembayaran angsuran debitur lain.
Beberapa transaksi yang dicantumkan antara lain:
Rp33,56 juta kepada PT Telu Nuwo Abadi pada 19 September 2024.
Rp100,01 juta ke rekening Seabank atas nama Nathania Ohanna Siman pada 28 Oktober 2024.
Rp600 juta sebagai bagian penyelesaian kredit Mektek Tanjung Lestari pada 31 Oktober 2024.
Dalam enam rincian transaksi yang diidentifikasi, jumlahnya mencapai Rp1.552.586.000. Sementara itu, materi putusan juga menyebut pengembalian kepada Murjani secara bertahap sebesar Rp766.347.000.
Angka tersebut harus dicocokkan kembali dengan rekening koran, bukti transaksi, kewenangan penggunaan dana, dan catatan pengembalian. Namun, uraian ini patut menjadi perhatian serius mengenai bagaimana dana dalam rekening debitur dikelola dan digunakan.
PENARIKAN KENDARAAN DAN STATUS JAMINAN FIDUSIA DIPERTANYAKAN
Keluarga juga mempersoalkan penarikan satu unit FAW FD460 pada 26 November 2025.
Persoalan ini perlu dijelaskan secara terbuka, termasuk dasar penarikan, pemberitahuan kepada debitur, bukti penyerahan sukarela apabila ada, sertifikat jaminan fidusia, serta berita acara penarikan kendaraan.
Dokumen yang ditelaah juga menunjukkan adanya hal yang perlu dicocokkan antara data agunan, hasil penelusuran pendaftaran fidusia, nomor rangka, nomor mesin, BPKB, dan sertifikat yang diterbitkan.
Dengan demikian, legalitas objek jaminan dan prosedur penarikan kendaraan tidak boleh hanya didasarkan pada klaim sepihak, tetapi harus dibuktikan melalui dokumen yang sah.
KERUGIAN KELUARGA PERLU DIHITUNG SECARA TRANSPARAN
Dalam dokumen perhitungan sementara, terdapat angka Rp792.228.540 untuk uang muka dan angsuran serta estimasi kehilangan keuntungan usaha sebesar Rp4.182.393.600. Total perhitungan awal mencapai Rp4.974.622.140.
Namun, angka tersebut masih merupakan perhitungan sementara yang perlu diverifikasi melalui bukti pembayaran, rekening koran, catatan operasional kendaraan, pendapatan bersih, dan biaya usaha. Angka tersebut belum dapat dinyatakan sebagai kerugian final yang telah terbukti.
SEKJEND PKSPH: PERBANKAN HARUS BERTANGGUNG JAWAB DAN TIDAK BOLEH MERUGIKAN NASABAH
Sekjend Aliansi PKSPH, Rizal, S.H., menyoroti rangkaian persoalan tersebut. Menurutnya, perbankan merupakan lembaga yang harus menjalankan prinsip kehati-hatian, transparansi, akuntabilitas, dan perlindungan terhadap nasabah.
Persoalan pembiayaan Murjani tidak boleh dipandang sebatas perselisihan pembayaran kredit. Apabila benar terdapat ketidaksesuaian antara pencairan dana, pembayaran kepada dealer, penyerahan kendaraan, serta pengelolaan dana Giro DSRA, maka hal tersebut merupakan persoalan serius yang patut mendapatkan pemeriksaan menyeluruh.
PKSPH meminta BRI memberikan penjelasan terbuka mengenai:
1. Bukti pencairan dana Rp2,88 miliar beserta seluruh rekening penerimanya.
2. Bukti pembayaran kepada dealer untuk ketiga unit kendaraan.
3. Dokumen serah terima kendaraan kepada Murjani.
4. Rincian penggunaan dan pengembalian dana Giro DSRA.
5. Dasar hukum dan dokumen penarikan kendaraan FAW FD460.
6. Status pendaftaran jaminan fidusia untuk setiap kendaraan.
PKSPH juga meminta Otoritas Jasa Keuangan (OJK) mencermati persoalan ini sesuai kewenangannya, agar hak nasabah terlindungi dan tidak ada pihak yang dirugikan akibat proses pembiayaan yang tidak transparan.
Jangan sampai nasabah dibebani kewajiban kredit, sementara realisasi kendaraan dan aliran dana pembiayaannya justru menyisakan persoalan yang belum terjawab”, tegas Rizal Selaku Sekjend DPP Aliansi PKSPH kepada awak Media pada Jum’at 20 November 2026.


